

なぜ企業は、成功したまま取り残されるのか
By 田村 誠一
強みの外に、次の競争がある
多くの企業は変革や改善を進め、製品も顧客も利益も維持している。それにもかかわらず、将来価値への期待を高められず、次の競争の中心から外れ始めている企業が少なくない。問題は企業が弱くなったことではなく、企業を強くする条件そのものが変化していることにある。
勝者総取りが進む時代に問われるのは、現在の強みを磨くことだけではない。次の競争で何を欠いてはならないのかを見極め、その条件をどう確保するかである。企業変革とは現在の事業を改善することではなく、次の競争を成立させる条件を先回りして確保し、次の強さをつくることなのである。
成功した企業が取り残されるのは、強みが失われたからではない。成功を生み出した条件と、これから企業を強くする条件が一致しなくなったとき、現在の競争力は将来の競争力を保証しなくなる。
変革の本質は、現在の事業を効率化することではない。次の競争で不可欠になる技術、顧客接点、データ、投資基盤を見極め、その条件をどう確保するかを再設計することにある。
勝者総取りが進む時代ほど、すべての条件を揃えようとする企業は競争力を失う。重要なのは不足する条件を埋めることではなく、次の競争で価値を左右する条件へ資本と能力を集中することである。
多くの企業が変革に取り組んでいる。DX(Digital Transformation)は特別な施策ではなくなり、AI活用も実証実験から業務への実装へ移り始めた。間接部門の効率化、生産性向上、組織再編、人材制度改革も並行して進み、経営会議で変革が議題にならない企業の方が少ないだろう。
原価は下がり、業務は速くなり、これまで見えなかったデータが経営や現場から見えるようになった。生産現場では改善が積み重なり、管理業務では自動化が進み、人材への投資も増えている。個々の施策を見れば、以前より強くなっている企業は少なくない。
それにもかかわらず、現在の成果と将来への期待との間に、説明しにくい隔たりが生まれている。主力製品は売れ、長年の顧客があり、利益も出ている。変革にも取り組んでいる。それでも資本市場が見込む将来価値は高まらず、成長企業として語られる機会は減り、世界市場での存在感は徐々に薄れていく。
変革が遅れれば競争力は低下し、改善を怠れば収益力も失われる。しかし、日本企業の問題は変革不足だけでも、改善不足だけでもない。変革を進め、改善を続け、一定の成功を維持しているにもかかわらず、次の競争から取り残される企業がある。
これは、変革の速度や実行力の不足として説明されることが多い。しかし、企業自身が弱くなったのではなく、現在の成功だけでは満たせない条件が競争を左右し始めているとしたら、見えてくる問題は異なる。製品も顧客も利益も持ちながら取り残されるのは、なぜなのだろうか。そして、次の競争に必要な強さは、本当に現在の延長線上にあるのだろうか。
中位企業が消え始めている
競争が激しくなったという言葉を聞く機会は増えた。価格競争は厳しさを増し、市場の変化は速くなり、新規参入も増えている。多くの企業は、自社が置かれた状況をそのように説明している。実際、それは間違いではない。しかし現在起きている現象を競争激化だけで説明すると、本質を見失う。もし競争が激しくなっただけなら、すべての企業が同じように苦しくなるはずである。ところが現実には、一部企業へ売上、利益、投資、市場評価が集中する一方で、多くの企業は事業を継続しながらも、その差を広げられている。
近年の研究では、この現象は勝者集中として説明されている。
『The Fall of the Labor Share and the Rise of Superstar Firms』 では、売上が少数の高生産性企業へ集中するにつれて市場集中度が上昇し、集中が進んだ産業ほど価値創出の果実が一部企業へ再配分される構造が確認されている。[1] OECDの
『Superstars, Shooting Stars, and the Labour Share』 も、生産性の高い「スーパースター企業」への再配分が各国で観察され、その台頭が産業内の生産性格差の拡大や輸出拡大と結び付いていることを示している。[2] 市場全体の成長が止まったのではなく、成長の果実が一部企業へ強く集まり始めているのである。
その結果として起きているのは、弱い企業の退出ではない。むしろ問題は、中位に位置する企業の存在である。これらの企業は製品を持ち、顧客を持ち、利益も出している。技術力が不足しているわけでもなく、経営が破綻しているわけでもない。しかし競争の中心にはいない。成長市場の主役として語られることも少なく、将来への投資と期待を集め続ける存在にもなりにくい。事業は続いているが、価値創出の重心からは徐々に離れていく。
製品も顧客も利益も持つ企業が、なぜ競争の中心から外れていくのだろうか。企業が弱くなったからではないとすれば、その理由は企業を強くする条件そのものにあるのかもしれない。
企業を強くする条件が変わった
価値や利益、投資が一部企業へ集中する現象は結果であって原因ではない。製品も顧客も利益も持つ企業が競争の中心から外れていく理由を理解するためには、企業が何によって強くなるのかという前提そのものを見直す必要がある。
私たちは長い間、企業の強さを比較的分かりやすい形で理解してきた。優れた製品を持ち、高い品質を実現し、強い顧客基盤を築き、継続的に利益を生み出すことである。もちろん、それは今でも重要である。しかし現在起きているのは、それらだけでは企業の将来価値を十分に説明できなくなっているという変化だ。
Ocean Tomoの推計 によれば、S&P 500企業の市場価値に占める無形資産の比率は、1975年の17%から2025年末には約92%へ上昇している。[3] 工場や設備が不要になったことを意味しているのではない。市場が企業価値を評価する際に、ソフトウェア、研究開発、人材、知的財産、ブランド、ネットワークといった要素の比重を高めていることを示している。
市場だけでなく企業自身の投資行動も変化している。
世界知的所有権機関(WIPO)とLuiss Business Schoolの調査 によれば、2008年から2024年にかけて無形資産投資の年平均成長率は4.1%であり、有形資産投資の1.1%を大きく上回った。[4] ソフトウェア、データ、研究開発、デザイン、ブランドへの投資が増え、企業が競争力を支えるために蓄積すべき資産そのものが変化している。
競争力を維持するために必要な投資規模そのものも拡大している。
欧州委員会の調査 では、米国のICTソフトウェア企業による設備投資が、AI向けデータセンターや関連インフラの構築を背景に、2024年に50.5%増加した。さらに、研究開発投資額で世界上位に位置する5社は、主要企業2,000社による研究開発投資の約15%を占め、同じ5社の利益シェアも2011年の3%から2024年には15%へ上昇した。[5] 利益が投資を生み、その投資がさらに利益を生む循環が、一部企業へ集中しやすくなっているのである。
必要な条件は産業によって異なり、顧客によっても異なる。それでも共通しているのは、現在の製品、顧客、利益が、そのまま将来の競争力を保証するとは限らなくなったことである。企業が弱くなったのではない。企業を強くする条件そのものが変わり始めているのである。現在の事業を改善し続けるだけで、その変化に対応できるのだろうか。
改善では前提は変わらない
市場が評価する価値、企業が蓄積すべき資産、競争に必要な投資水準は変化している。そうだとすれば、原価低減、品質向上、生産性改善、DX、AI活用といった取り組みは、その変化にどこまで対応できるのだろうか。
改善は、今も企業を強くする有効な手段である。原価低減、生産性向上、品質改善、データ活用は収益力を高める。しかし、その多くは現在の事業を前提としている。現在の製品をより良くし、現在の顧客へより効率的に届け、現在の収益モデルをより高い生産性で運営する活動である。改善は事業の性能を高めるが、その前提自体を問い直すものとは限らない。
現在の事業を磨くことは、現在の競争力を支える。しかし、次の競争で必要になる条件が変われば、現在の延長線上にある改善だけでは届かない領域が生まれる。現在の強さを高めることと、次の強さをつくることは、同じではないのである。
次の競争で必要になる条件を自社だけでは確保できない場合、企業はどうすればよいのだろうか。個々の企業の努力ではなく、競争力を構成する条件そのものへ目を向ける必要がある。
強さの条件は一社に収まらない
かつて企業の競争力は、比較的明確な能力の積み上げによって形成されていた。製品開発力、生産能力、販売網、ブランドといった能力を社内に蓄積し、それらを磨き続けることが企業を強くした。獲得に時間はかかっても、競争に必要な条件の多くを企業の内部に保有することが経営の基本だった。
しかし現在では、競争力を構成する要素が複雑に結び付いている。技術だけでも、顧客接点だけでも、データだけでも十分ではない。技術とデータ、顧客接点とソフトウェア、事業基盤と投資能力が一体として機能して初めて、競争力が生まれる領域が増えている。必要な条件が、単独の能力から複数の能力の組み合わせへ移っているのである。
この構造は、企業が提携や統合へ向かう理由も変えている。規模拡大やコスト削減を目的とする統合に加え、技術、市場、顧客接点、投資能力を組み合わせるための取引が重要になっている。対等合併も、似た企業を重ねるだけではなく、両社が単独では確保できない条件を共同で成立させる選択肢として捉えられる。
企業を強くする条件が複合化すれば、そのすべてを一社の内部だけで満たすことは難しくなる。経営が問うべきことも、内部の能力をどれだけ高めるかだけではなくなる。誰と組むかを検討する前に、次の競争で何を欠いてはならず、そのうち何を自社だけでは確保できないのかを明らかにしなければならない。
さらに重要なのは、その条件が固定的ではないことである。競争のルールが変われば、企業が欠いてはならない条件も変わる。現在十分に持っている能力が、次の競争でも企業を強くするとは限らず、現在は周辺に見える能力が競争の中心になることもある。経営が見定めるべきなのは、現在不足しているものだけではない。競争の重心が移ったとき、何が不足するのかである。
何を欠いてはならないのか
日本企業が新しい戦略やM&Aを考えるとき、繰り返し用いられる問いがある。それは「自社の強みを活かせるか」である。既存の技術、顧客基盤、ブランド、生産能力を活用できれば、投資リスクを抑え、実行可能性を高められる。その意味で、この問いは合理的であり、今後も重要であり続ける。
しかし、この問いを最初に置くと、探索範囲は現在の強みから届く場所に限られる。M&Aではシナジーの有無が先に問われ、新規事業では既存技術や顧客との関係が検討される。その結果、次の競争で必要になる条件が現在の強みの外側にあっても、戦略の候補に入りにくくなる。問題は強みを活かすことではなく、必要な条件を定義する前に強みを出発点にしてしまうことにある。
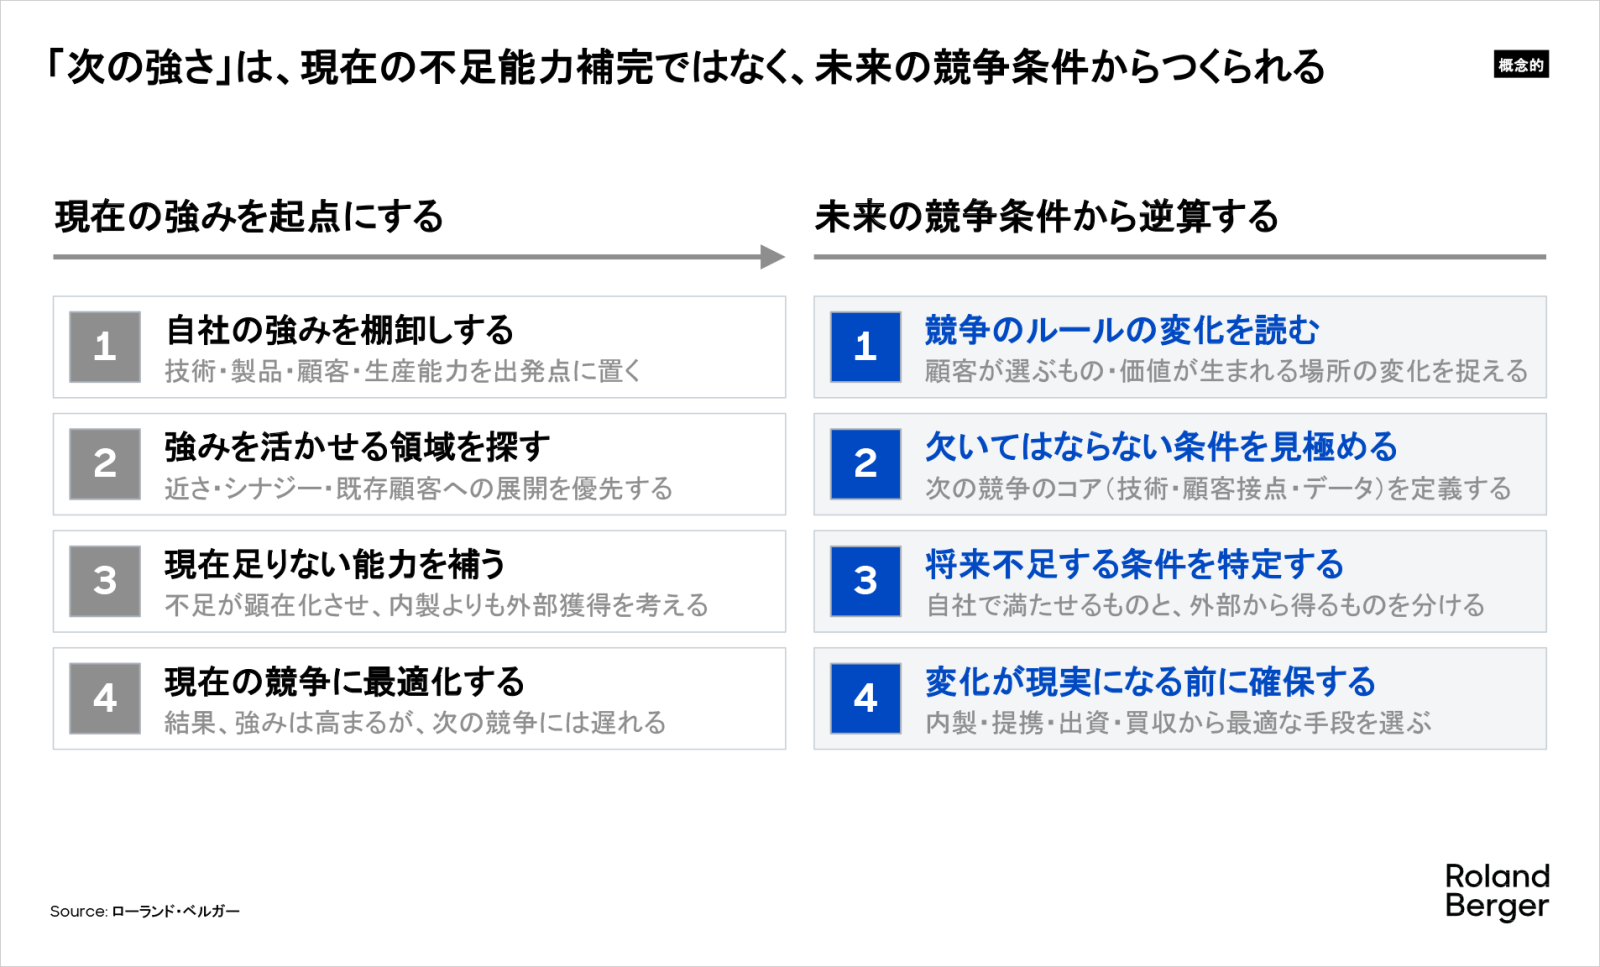
経営が最初に問うべきなのは、次の競争で何を欠いてはならないかである。必要になる技術、顧客接点、データ、投資能力、事業基盤を定義した上で、自社がすでに持つものと、自社だけでは確保できないものを分ける。その後に初めて、誰がそれを持ち、どのような形で確保するかを考えることができる。
足りない能力を外部から早く獲得すること自体は、M&Aの一般的な役割である。しかし、ここで問われているのは現在足りない能力をどう補うかではない。競争のルールが変わったとき、現在の強みだけでは何が足りなくなるのかを先に見定めることである。現在の戦略を速く実行するための買収と、次の競争を成立させる条件を先回りして確保する買収は、同じ手段を用いていても、経営判断の出発点が異なる。
あるデジタル製造企業は、短納期生産と高い加工技術を強みとしていた。従来の競争が、自社工場でいかに速く、精度高く生産するかで決まるなら、次の投資先は設備増強になる。しかし同社が先読みしたのは、顧客が一つの工場の生産能力を選ぶのではなく、多様な加工方法、価格、納期の中から最適な組み合わせを選ぶ競争だった。その世界では、自社工場の能力をどれだけ高めても、提供できる選択肢には限界がある。同社は世界各地の製造企業を結ぶオンライン製造プラットフォーム企業を獲得し、競争のルールが変わったときに不足するネットワークを先回りして確保した。自社工場で部品をつくる企業から、顧客を最適な製造能力へ接続する企業へ、競争の単位そのものを変えたのである。
建設向けソフトウェアを提供するある企業は、設計ツールに強みを持っていた。設計機能の性能が競争を決めるなら、製品をさらに高度化することが合理的である。しかし同社が見据えたのは、設計ソフト単体の優劣ではなく、設計者、施工者、発注者が同じ情報を共有し、プロジェクト全体で協働できるかどうかが競争を左右する世界だった。その世界で不足するのは、設計機能ではない。設計から施工までをつなぐ協働基盤である。同社は施工関係者のワークフローを支える企業を獲得し、そのブランドと顧客基盤を維持したまま自社の設計基盤と接続した。設計ツールを売る企業から、建設プロジェクト全体の情報と協働を支える企業へ移るための条件を、競争の重心が移る前に確保したのである。
産業用ロボットを中核とするある自動化企業は、工場内の製造工程で競争力を築いていた。ロボットの性能や用途が競争を決めるなら、既存技術を別の現場へ展開することが成長戦略になる。しかし同社が先読みしたのは、自動化の競争が単体機器の性能から、設備、制御ソフトウェア、データ、運用設計を束ねて工程全体を最適化する能力へ移ることだった。その世界では、優れたロボットを持つだけでは物流や倉庫の自動化を成立させられない。同社は物流・倉庫自動化企業を獲得し、搬送設備、ソフトウェア、システム設計を一体で提供する条件を確保した。ロボットの用途を広げたのではない。単体機器を売る企業から、工程全体を設計し運用する企業へ移るための布石を打ったのである。
三社が先に問うたのは、誰を買うかではなかった。競争のルールが変わったとき、何を欠いてはならないかである。現在の強みから考えれば、設備を増やし、製品機能を高め、既存技術の用途を広げるという選択肢が見える。しかし、顧客が選ぶもの、価値が生まれる場所、競争の単位が変われば、現在の延長線上にある投資だけでは届かない。三社は現在不足している能力を買ったのではない。競争の重心が移ったときに不足する条件を先に見定め、その変化が現実になる前に確保したのである。
問うべきは、誰を買うかではない。次の競争で、何を欠いてはならないかである。その条件を定めた後で、自社の強みのどこが活かせるのか、強みの外から何を得なければならないのかを考える。さらに重要なのは、相手の何を統合するかではなく、その価値を生む部分を何として残し、自社の何と接続するかである。この順序へ戦略の問いを組み替えたとき、企業変革の意味も変わって見えてくる。
変革とは、次の強さをつくることである
変革はしばしば、DX、AI導入、組織再編、業務改革といった施策として語られる。しかし、それらは目的ではなく手段である。問われるのはどの施策を実行したかではない。その施策によって、次の競争で必要になる条件を確保できるのかどうかである。
多くの企業が変革を進めながら期待された成果に到達できないのは、現在の強さを高めることと、次の強さをつくることを同じものとして扱っているからかもしれない。DXを進める。AIへ投資する。組織を変える。M&Aを行う。その判断自体は間違いではない。しかし、それらが何のための変革なのかが曖昧なままでは、現在の強さを磨くことはできても、次の強さをつくることはできない。現在の事業を効率化し、現在の顧客により良い価値を届けることと、次の競争で必要になる条件を確保することは同じではないからである。
企業変革に必要なのは、自社の強みを出発点に未来を考えることではなく、次の競争で何が不可欠になるのかを先に考えることである。その上で、自社の技術や顧客基盤で満たせる条件は何か、自社だけでは満たせない条件は何かを整理し、不足する条件をどう確保するかを考えなければならない。内製かもしれない。採用かもしれない。提携かもしれない。出資や合弁会社設立かもしれない。買収や合併かもしれない。重要なのは手段ではなく、何を確保しようとしているのかである。
多くの企業の問題は、変革不足ではない。現在の強さを支えてきた条件の延長線上で、未来の強さを考えていることにある。だからこそ企業変革とは、現在の強さを磨くことではない。次の競争で必要になる条件を見極め、その条件を確保することで、次の強さをつくることなのである。
強みの外に、次の競争がある
勝者総取りが進むほど、規模の差は企業の選択肢を狭める。だからこそ中位企業は、すべての条件を揃えようとしてはならない。次の競争で価値を左右する条件を見極め、限られた資本と能力をそこへ集中する必要がある。
現在も利益を生み、顧客を持ち、変革に取り組んでいる企業が、なぜ次の競争で存在感を失い始めるのか。その背景にあるのは、成功そのものではなく、成功を支えてきた条件と、これから企業を強くする条件とのずれである。
現在の強みは、これからも企業にとって重要な資産であり続ける。しかし、それらが現在の競争力を支えることと、次の競争で必要になる条件を満たしていることは同じではない。成功した企業が取り残されるのは、成功が間違っていたからではない。成功を生み出した条件と、これから企業を強くする条件が、必ずしも一致しなくなったからである。
問われているのは、今の強さをどう磨くかだけではない。次の競争で何を欠いてはならないのかを見極め、そのために自社の外へ目を向けられるかである。強みの外に、次の競争がある。
注
[1] David Autor, David Dorn, Lawrence F. Katz, Christina Patterson and John Van Reenen, “The Fall of the Labor Share and the Rise of Superstar Firms”, The Quarterly Journal of Economics, Vol. 135, No. 2, 2020, pp. 645–709.
[2] Won Hee Cho, Francesco Manaresi and Martin Reinhard, “Superstars, Shooting Stars, and the Labour Share: Cross-country Evidence”, OECD Science, Technology and Industry Working Papers, No. 2025/01, 2025.
[3] Ocean Tomo, a part of J.S. Held, “Intangible Asset Market Value Study 2025”. 無形資産比率は、時価総額から純有形資産価値を差し引いて推計されたものであり、会計上認識された無形資産の構成比ではない。
[4] World Intellectual Property Organization and Luiss Business School, “World Intangible Investment Highlights 2025: Better Data for Better Policy”, 2025.
[5] European Commission, Joint Research Centre, “The 2025 EU Industrial R&D Investment Scoreboard”, 2025.
ローランド・ベルガー 企業変革支援チーム
企業変革は、企業や組織が将来に対応できるよう導くことを目的とするものですが、それには変革を統括することに加え、組織、人材、およびステークホルダーとのコミュニケーションといった、企業変革に密接に関連した現場における豊富な専門性が求められます。ローランド・ベルガーの企業変革支援チームは、事業構造や財務構造の再構築、抜本的な収益改善、企業再生・変革を手掛ける業界横断型専門チームとして、クライアント企業の変革に向けた各種支援を行っています。
お問い合わせは、お電話(03-4564-6660)または、
こちら
よりご連絡ください。
ポッドキャスト配信
・ローランド・ベルガーは、ポッドキャストの音声によるビジネス番組「変革参謀 -当事者が語るリアル-」の配信を2025年6月に開始いたしました。経営コンサルタントながらも変革をリードしてきた『当事者』としての視点を持つ田村誠一、野本周作(変革アドバイザー [非常勤])の2人が「企業変革とは何か」「企業変革のリアルとは」について語り合うトーク番組です。
・大企業からスタートアップまで、すべての企業経営者、ビジネスリーダーを支えビジネスの手助けとなる発見や示唆を提供することを目的としています。詳細は
こちら
からご確認ください。
ローランド・ベルガーについて
ローランド・ベルガーは、欧州発祥唯一のグローバル経営コンサルティングファームとして、世界を代表する企業と共に数々の変革を牽引してまいりました。
経営環境がかつてないスピードで変化する中、私たちは業界への深い知見と実行力を武器に、企業変革を主導し、競争力強化と持続的な成長を実現しています。
1967年の創業以来、ミュンヘンに本社を置き、世界各国で培った知見と専門性を結集しながら、データとAIの活用、そしてサステナビリティを軸に、新たな成長機会の創出と価値創造に取り組んでいます。
"その決意、前へ"
経営に、正解はありません。
経営者は常に不確実性の中で意思決定を迫られています。
最後までやり切る覚悟と、現実から目を背けない当事者意識が不可欠です。
欧州発祥のローランド・ベルガーは、多様なステークホルダーを抱えるクライアント企業と共に変革を実現してまいりました。
世界中の知見と多様な専門性を結集し、共に考え、共に動き、共にやり抜く。
難しい決断を、確かな前進へ。覚悟を、成果へ。
その決意、前へ。
ニュースレターの購読をご希望の方は、下記フォームにご記入の上「送信」ボタンをクリックください。


