

Closing the Gap
By 諏訪 雄栄
なぜAlternative Fundingがマーケットアクセスにおける最重要テーマなのか
公的保険財源への依存が構造的限界を迎える中、Alternative Funding、特に民間医療保険への期待が高まっている。民間医療保険が、変化する患者ニーズや医療イノベーションに呼応した商品を設計するにあたっては、製薬会社とのより緊密な協業が期待されている。個別化医療が進む中、協業による保険商品設計がそのまま患者アクセスの差別化につながるポテンシャルがある。
・ 公的保険償還に頼るモデルは世界的に限界を迎えている
公的保険償還に要する期間は世界中で年々長期化している。医療費が公的財源を上回るペースで成長することが予測されている中、公的保険だけでは医薬品アクセスのギャップはさらに拡大する。
・民間医療保険が代替財源となるが、多くの場合、画期的新薬をカバーできる商品設計に至っていない
2050年にPHIは医療費の34%を占める見通しだが、個別化医療の進展や薬剤費の高額化に対し、タイムリーに対応した保険商品を開発できていない。
・保険会社と積極的な協業がギャップ解消のカギ
保険会社は、製薬会社が持つ臨床知見と顧客エンゲージメントでの支援に大きな期待を寄せており、両者が積極的に協業することで、自社の新薬がカバーされる保険商品の開発につなげることができる。
1. なぜ今Alternative Fundingか
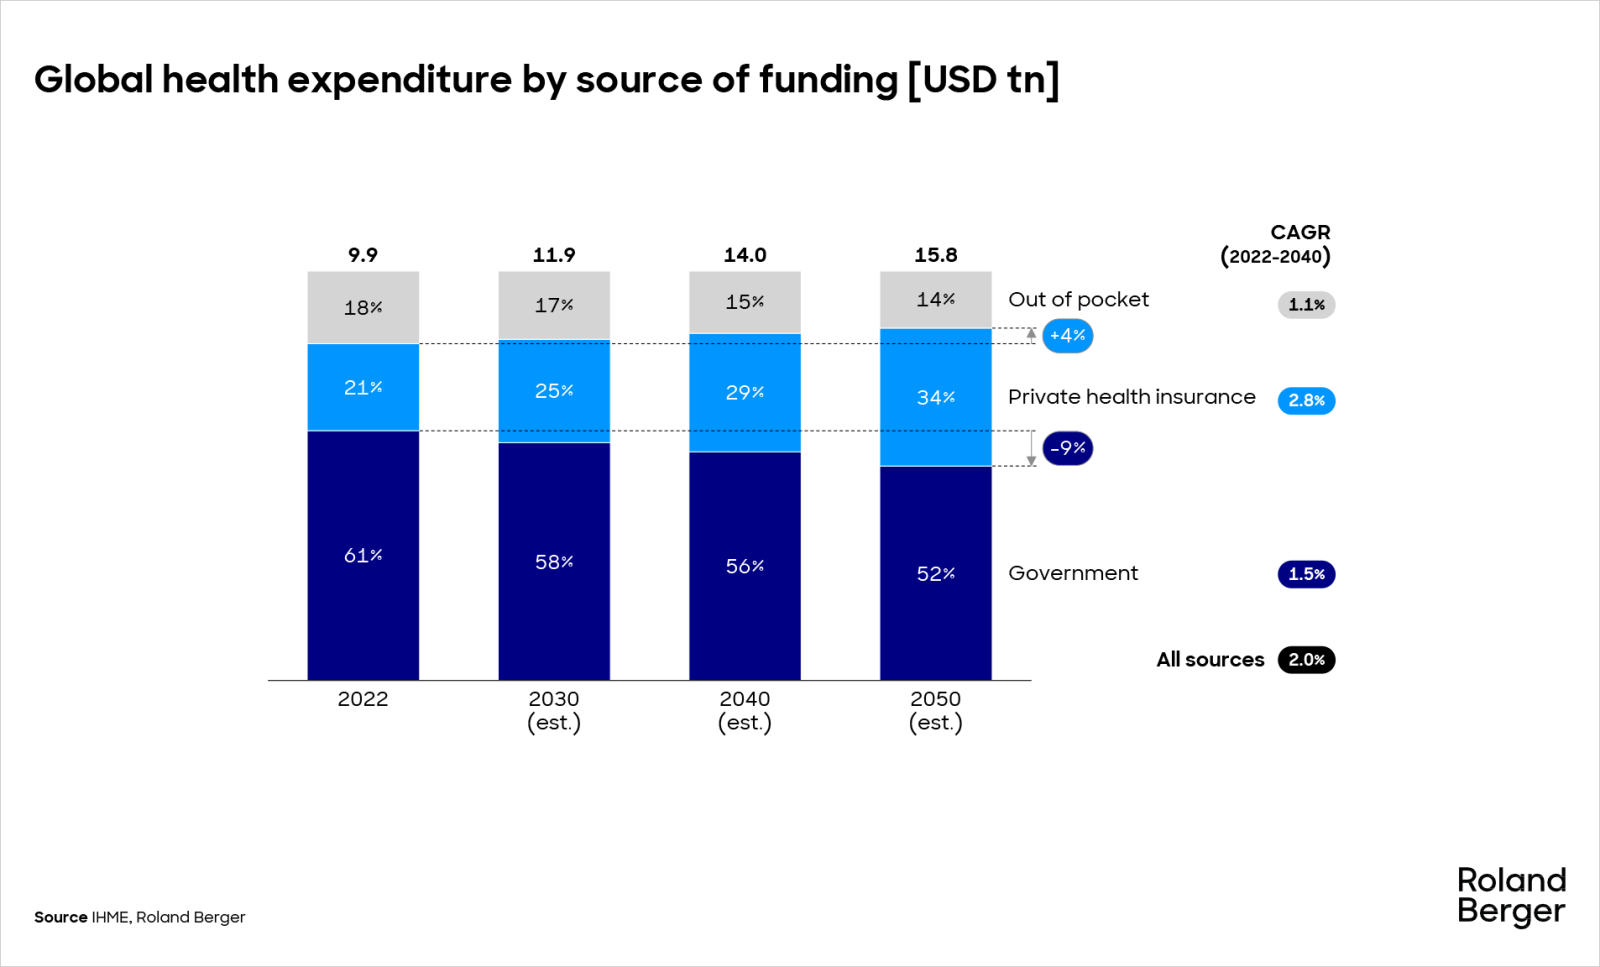
世界の医療費支出は、政府財源の成長ペースを構造的に上回り続けている。IHME(Institute for Health Metrics and Evaluation)の予測によれば、世界の医療費支出総額は2022年の9.9兆USドルから2050年には15.8兆USドルへ拡大する一方、政府支出のシェアは同期間で9ポイント低下する見通しだ。高齢化、慢性疾患の増加、そして治療技術の高度化・高額化が同時に進む中、「政府が医療を支える」というこれまでのモデルは、疾患領域を問わず限界に近づいている。
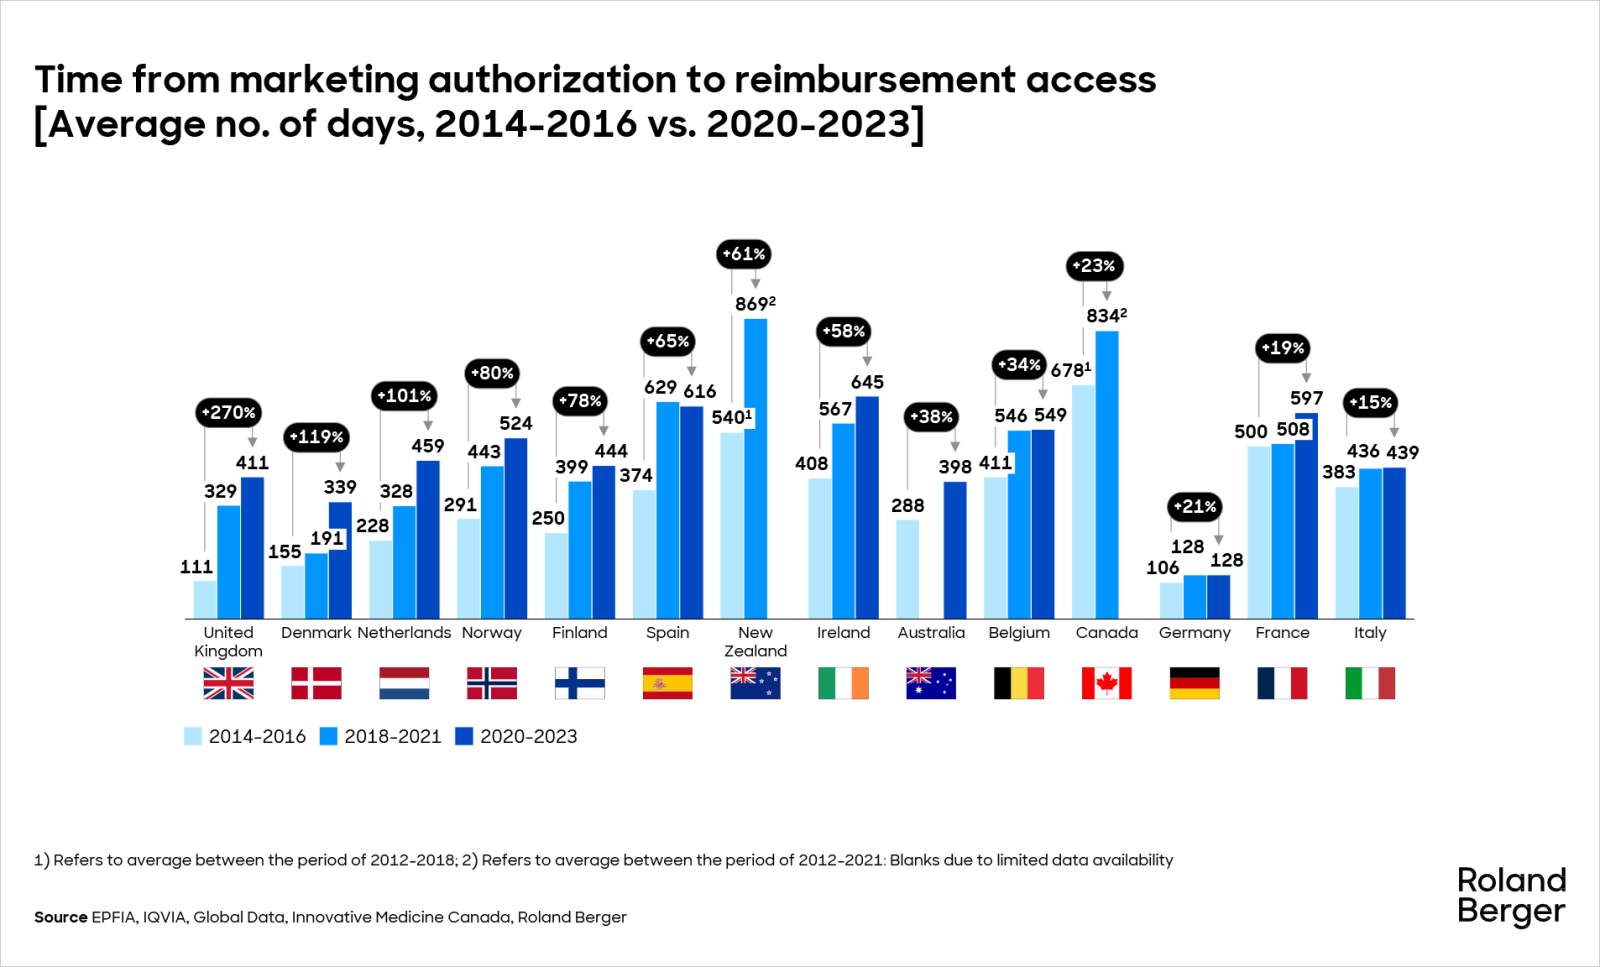
この財源ギャップは、患者が新しい治療にアクセスするまでの時間という形で、すでに顕在化している。上市承認から公的償還獲得までの平均日数は、2014〜2016年から2020〜2023年の間に主要国で軒並み増加しており、例えばイギリスで411日(+300日)、ニュージーランドで869日(+329日)に達している。その他主要国でも軒並み1.5-2倍以上の日数を要するようになっているほか、台湾では900日超、ブラジルでは経口剤で2,700日、注射剤で4,500日を超えるとのデータも確認されている。
さらに深刻なのは、審査プロセスを通過してもなお、薬価交渉が決裂し、収載自体を断念するケースが増えている点だ。オーストラリアでのファイザー社Tucatinib(HER2陽性転移性乳癌治療薬)の事例は象徴的である。2020年8月にTGA(Therapeutic Goods Administration)承認を取得し、2025年11月にはPBACから肯定的推奨を獲得したにもかかわらず、2026年4月、政府とのPBS価格交渉からファイザー社は撤退した。ICER(増分費用効果比)の評価において、政府側の期待する薬価と製薬会社側の価値評価が一致しなかったためだ。結果として、患者は1サイクルあたり7,000〜9,000豪ドルの自己負担を強いられる。米国のMFN(Most Favored Nation)政策に代表されるように、世界的にこれはIRP(International Reference Pricing)による価格の相互参照が強まる中で、今後も同様の事例が増加することを予見させる。
公的保険償還の「時間的ギャップ」と「価格的ギャップ」は、医療費増大と医薬品の高度化とパーソナライズ化という構造変化がもたらす必然的な帰結である。この財源ギャップこそが、Alternative Fundingへの関心が急速に高まっている根本理由である。「公的保険償還を前提としたビジネスモデルは限界を迎えている」というのは、今や製薬会社のマーケットアクセス担当者の共通認識だ。
2. Alternative Fundingとしての民間医療保険の重要性とギャップ
IHMEの予測では、世界の民間医療保険(Private Health Insurance)支出は2022〜2040年にかけてCAGR2.8%で成長し、2050年には世界医療費の34%を占める見通しだ。これは2022年時点の21%から大幅な拡大であり、政府支出のCAGR1.5%を大きく上回る。東南アジアに目を転じても、インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナムの6カ国すべてでPHI市場は年率7〜10%のCAGRで成長する見通しだ。韓国、香港、台湾といったHTA(医療技術評価)が発達した市場においても、PHI市場成長率は年率17〜31%に達しており、公的保険制度が整備された市場でもPHIの重要性は増している。
民間医療保険への期待は高まる一方だが、こと画期的な治療や高額治療に関しては、その進化の速度と複雑性に商品設計が追い付いていないのが現状だ。民間医療保険に加入しているにも関わらず、新しい治療がカバーされずに患者のアクセスが制限される問題は、大きく6つに整理できる。
1. 償還対象リスト未収載:例えば、ブラジルの民間保険事業者は、医薬品が承認されたとしても、ANS(国家医療保険庁)のRol(償還対象リスト)に収載されていない場合、原則カバーしない。実際に、複数の保険会社がRol未収載を理由に給付を拒否し、裁判所命令によって初めて提供義務が確定した事例が複数確認されている。
2. 適応外使用:近年の抗がん剤では、適応拡大や併用療法などの追加承認が日常茶飯事だが、そのような追加承認が保険者側の給付基準に反映されるまでに時間がかかり、その間は適応外としてカバーされない。
3. 保険商品設計のミスマッチ:オーストラリア、台湾、東南アジア諸国の多くで民間医療保険は入院給付中心に設計されており、外来で使用する抗がん剤への対応が構造的に弱い。
4. 保険上限額の不足:例えば、韓国の代表的ながん保険では、年間保障上限がKRW100万〜1,000万(約700〜7,000USドル)の商品が主流であり、高額な新規治療をカバーするには不十分。
5. 既治療によるカバレッジ上限消化:進行がん患者は、それまでの治療サイクルで既に給付の上限に達しているケースが多い。
6. 再加入ギャップ:がん生存者は、保険加入が制限されたり、急激な保険料上昇に直面したりするため、再発時に十分な保障を受けられない。
これらの問題は、保険会社側の努力不足ではなく、治療パラダイムの変化速度に保険設計プロセスが構造的に追いつけていないことに起因する。この設計ギャップこそが、製薬会社にとっての介入余地である。保険会社任せにするのではなく、製薬会社が自ら保険会社に接近し、商品設計の共同開発に参画することが、Alternative Funding戦略の核心となる。では、保険会社が製薬会社に期待することとは何なのだろうか。
3. 製薬会社に求められる役割
ローランド・ベルガーが世界各国の民間医療保険会社や再保険会社と製薬会社の協業を支援した経験からは、製薬会社に対する期待は概ね以下の3点に収れんする。
・ Future Clinical Pathways(未来の医療像の提示):医薬品のイノベーションのトレンドを学び、今後どのように医療が提供されるか、どのような患者ニーズが生まれるか、をいち早く理解すること。
・ Risk Intelligence(リスクインテリジェンス):臨床試験やPMS(市販後調査)から得られるリアルワールドデータ、バイオマーカーによる患者層別化のエビデンスを保険商品設計に生かすこと。
・ Customer Engagement(顧客エンゲージメント):製薬会社が保有する疾患啓発・早期スクリーニングのためのデジタルツールなどの提供を通じて、保険会社の顧客接点強化に貢献すること。
汎用的な医療保険は差別化が難しい。だからこそ保険会社は、製薬会社との協業を通じて独自性のある商品を作りたいと考えている。実際に、製薬会社との協業を通して、新しい保険商品が開発された例が徐々に増えつつある。
韓国:エーザイ × Heungkuk Fire & Marine Insurance:MCI・早期AD向け商品
エーザイ社は、Heungkuk Fire & Marine Insurance社と協業し、軽度認知障害(CDR0.5点)や早期アルツハイマー型認知症の患者を対象に、疾患修飾薬の治療費を最大USD7,000(KRW1,000万)まで給付する特約を開発した。給付条件には「アミロイドベータ蓄積の確認」「対象薬の7回以上投与」が設定されており、臨床的な確実性と保険数理上のリスク管理の両立が図られている。エーザイ社は、韓国以外でも保険会社との協業を進めており、タイ生命との協業で保険商品の開発を進めているほか、独自の認知症スクリーニングデジタルツールCogmateを活用した認知症啓発活動も共同展開し、タイ生命の顧客エンゲージメントと患者の早期発見を目指している。
中国:復星カイト(Fosun Kite)× 平安・衆安・泰康等:CAR-T治療における中国商業保険エコシステムの構築
復星医薬とGilead Sciencesの合弁会社である復星カイト(Fosun Kite Biotechnology)は、中国初のCAR-T細胞療法「奕凱達®」(アキシカブタゲン シロロイセル、単価約120万人民元/治療)について、2021年6月の中国承認直後から、複数の商業保険会社との協業を進めてきた。平安健康保険の「i薬保(升级版)」、衆安保険の「尊享e生2021版」、泰康人寿の「绿通(CAR-T)版」高端医療サービス計画、太平保険の「2022太平細胞免疫療法B款医療険」など、CAR-T治療を明示的にカバーする商品が相次いで登場している。2022年5月時点で、奕凱達は110超の地方惠民保、90超の商業保険商品、28省、200超の治療施設をカバーし、累計治療患者数は1,000名を超える。CAR-T治療という単価100万人民元超の高額細胞療法に対して、収載開始から4年足らずでこの規模のエコシステムを構築した事実は、高額医薬品におけるAlternative Fundingの実現可能性を示す好例である。
シンガポール:Income Insurance × Swiss Re:治療パスウェイに連動した継続的ながん保障
シンガポールのIncome Insuranceは、Swiss Reとの協業により2023年8月に「Complete Cancer Care」を発表した。従来の診断時一時金給付モデルから脱却し、最大25万シンガポールドルの保障、月次のがん治療給付(Care 50/Care 100オプションで最大12〜24ヶ月)、ホスピスケア給付、保険料免除特典、さらには進行がん患者向けの「Guaranteed Post-Cancer Option」(新たな健康診断なしでの継続保障オプション)を組み込んでいる。製薬会社との協業例ではないが、診断から治療、回復までの一連の患者ジャーニーに保障を連動させる設計は、従来の一括払い型保険からの明確な進化である。
4. 民間医療保険以外のAlternative Fundingの選択肢
PHIとの協業がすべての市場で最適解となるわけではない。オーストラリアのように、公的皆保険(Medicare/PBS)が強固で、PHIが法制度上、薬剤給付における役割を厳しく制限されている市場では、財団・患者団体が現実的なAlternative Fundingの担い手となる。具体的には、以下のような取り組みが画期的に新薬へのアクセスに貢献している。
・ NEMF(Neil Evans Melanoma Foundation)× MIA(Melanoma Institute Australia):進行悪性黒色腫患者向けに、PBS収載前の新薬(例:Keytruda、年間USD93,000〜107,000相当)や、非PBS薬による副作用治療(例:Remicadeによる重症大腸炎治療、1エピソードあたりUSD2,000〜5,500)への資金提供を行う患者基金モデルを構築している。MIAが臨床的・財務的な適格性を評価し、NEMFが資金を提供する役割分担により、患者の自己負担を極力抑えることに貢献している。
・ Rare Cancers Australia(RCA):希少・難治性がん患者向けに、クラウドファンディング型の「Patient Treatment Fund」を運営している。年間資金規模はRCA基金で約700万豪ドル、クラウドファンディング経由で約90〜95万豪ドルに達し、1患者あたり3万〜10万豪ドルの資金提供を行っている。対象は、PBS収載薬の適応外使用(例:稀少がんへのEnhertu適用、年間約USD120,000相当)、PBS収載薬の未承認併用(例:Yervoy+Opdivo、年間自己負担約USD69,000)、市場規模の小さい希少薬(例:DMFO、治療完了までUSD345,000相当)などである。
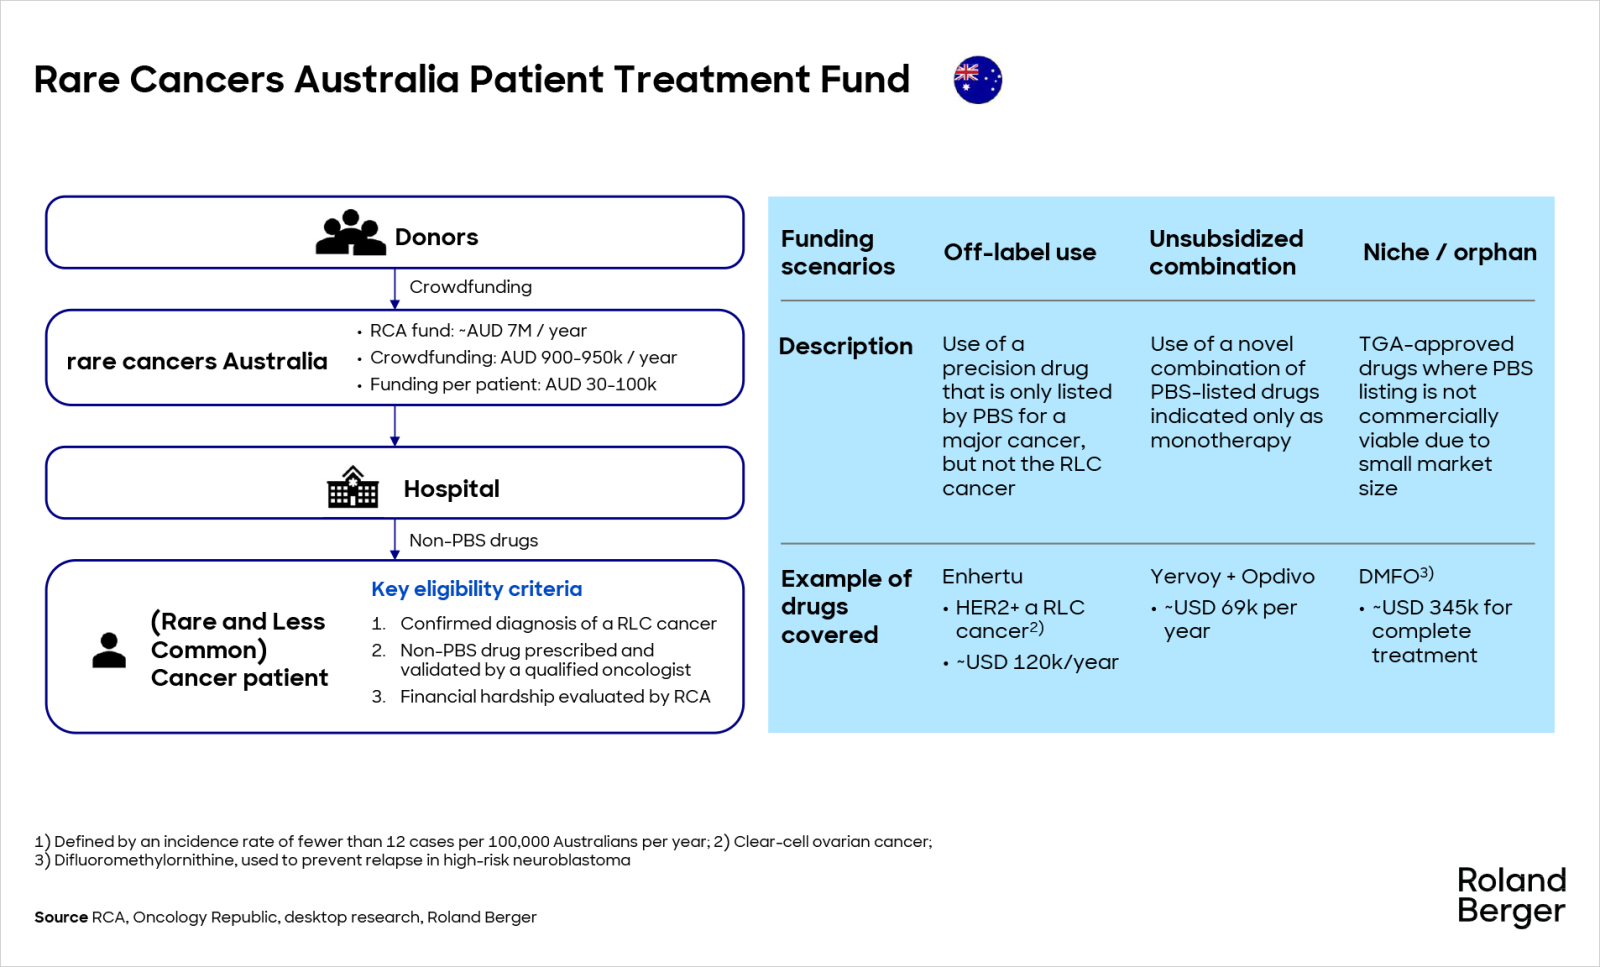
これらの仕組みは、製薬会社が患者に直接資金提供することが法的に禁じられているオーストラリアにおいて、コンプライアンスを遵守しつつ患者アクセスを支える「ファイアウォール」の役割を果たしている。製薬会社は、財団のデジタル基盤やケースナビゲーション能力への投資を通じて、この仕組みをより効率的に機能させることができる。
5. おわりに
弊社の経験から言えることは、保険会社との関係構築やPOCに取り掛かるべきタイミングとして、早過ぎることはない、ということだ。保険商品は、多くの国で管轄当局による商品が必要であり、開発には相応のリードタイムを要する。特に新規性の高い治療に対するカバーを検討する場合は、設計根拠となるデータの収集や評価にも時間を要する。従って、十分早期に取り組みを始めなければ、医薬品の上市のタイミングに間に合わなかったり、公的保険償還とのギャップを埋められなかったり、ということになる。
また、協業領域はアクセスに制限せず、幅広く定義することが望ましい。前述の通り、保険会社は、疾患啓発やスクリーニングといった分野への関心が非常に高い。こうした隣接領域を含めた協業設計をすることは、早期に協業の成果をあげることにもつながるし、当疾患領域に対する顧客ニーズを理解する上でも非常に重要になることが多い。小さな成功を積み重ねることで、保険会社側の疾患理解とイノベーションへの意欲が高まり、その後、より本質的な商品開発領域へと踏み込むことが可能になる。
組織的には、新興国のマーケットアクセスチームが先鞭をつけることになるのではないだろうか。本稿の例で見てきたように、Alternative Fundingは、公的保険制度が脆弱であった新興国において、むしろ先進国に先行している。この事実は、アジアやアフリカ、南アメリカなどの新興国を担当する組織が、マーケットアクセスにおいてはグローバル戦略における実験場としての重要な役割を担っていることを意味する。
ニュースレターの購読をご希望の方は、下記フォームにご記入の上「送信」ボタンをクリックください。


