After years of risk mitigation and efficiency improvements, organizations must refocus on international growth. Roland Berger has a range of solutions to help.
By Denis Depoux, Masashi Onozuka, Andrew Yi and David Zhu
글로벌 공급망이 한계점에 도달했습니다. 수십 년간 통합을 거치며 정교하게 엮여 온 시스템은, 최근 들어 그동안 가려져 있던 취약성이 드러나며 균열을 보이고 있습니다. 무역 분쟁, 환경 규제, 지정학적 갈등은 더 이상 일시적 충격이 아니라 공급망 구조 자체를 재편하는 힘으로 작용하고 있습니다. 이제 핵심 질문은 ‘기존 세계화 모델을 어떻게 복원할 것인가’가 아니라, ‘그 자리를 대신할 새로운 다극 체제를 어떻게 구축할 것인가’입니다. 본 글에서는 세계 산업 지도가 어떻게 이동하고 있는지, 보다 지역화된 공급망이 실제로 무엇을 의미하는지, 그리고 아시아가 ‘세계의 공장’을 넘어 통합된 산업 생태계로 도약하는 과정에서 글로벌 힘의 균형이 어떻게 재조정될지를 살펴봅니다.
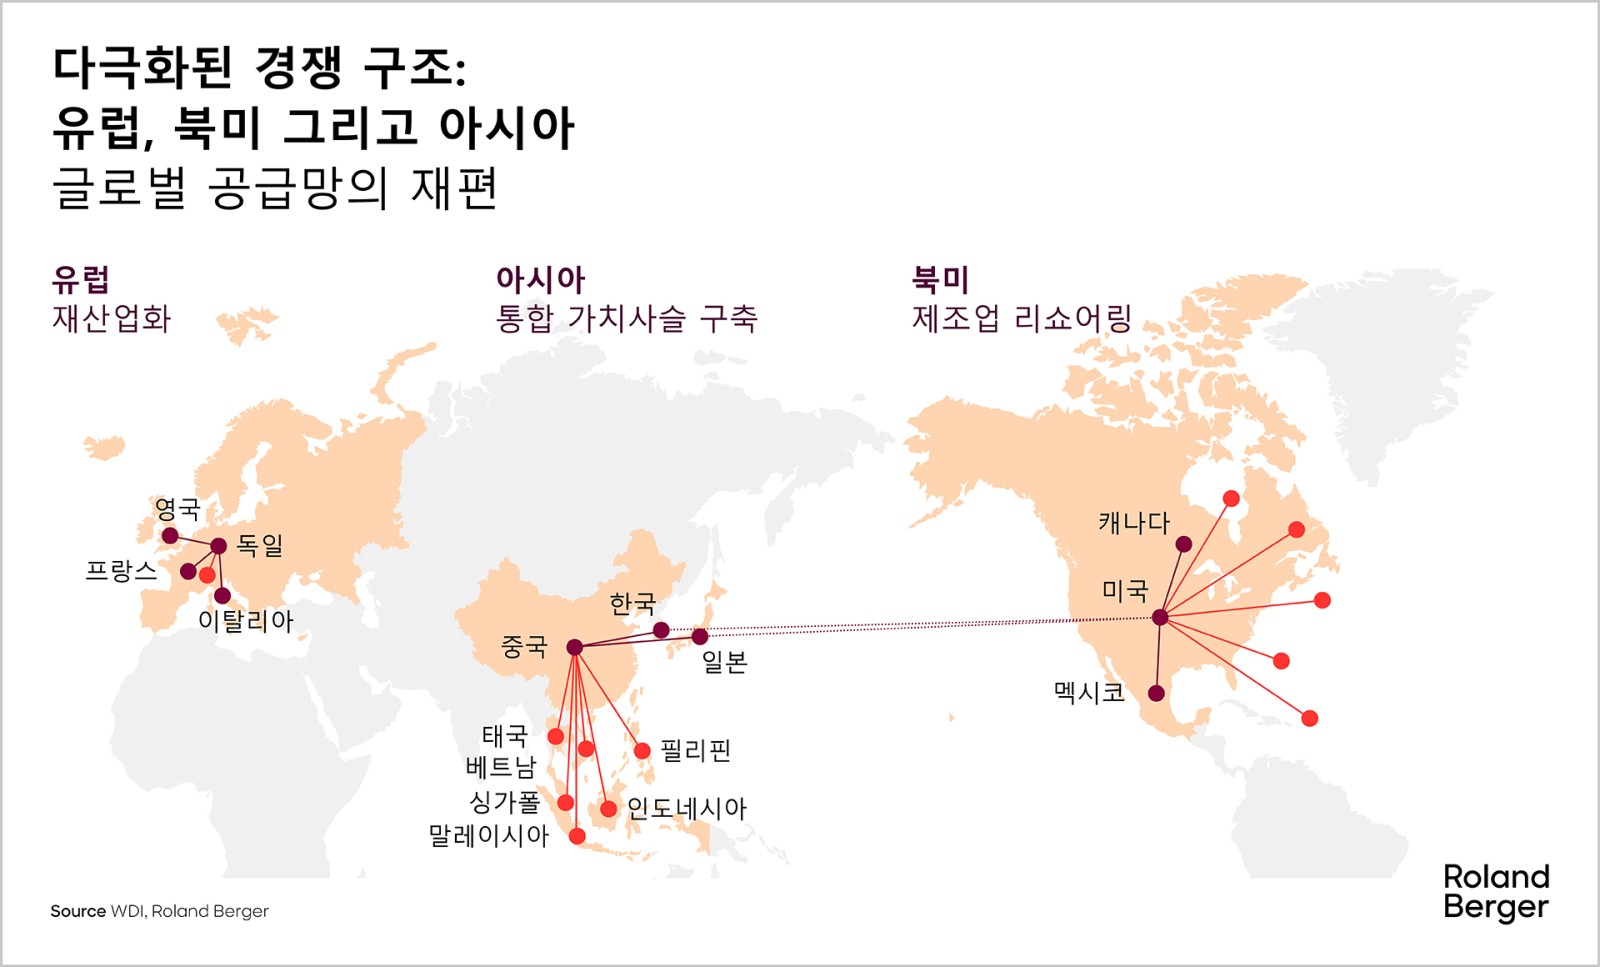
현대 산업사에서 여러 차례의 생산기지 이동은 세계화를 지속적으로 촉진해 왔습니다. 각 단계는 국경 간 통합을 강화하며 지역별 역할을 더욱 구체화했습니다. 미국과 유럽은 고부가 R&D와 디자인을 담당하고, 아시아는 중·저가 제조 역량을 제공하는 구조였습니다. 효율성과 규모의 경제를 약속했던 이 틀은 지금 해체되는 흐름 속에 있습니다. 금융위기 이후, 특히 코로나19 이후에는 효율성보다 회복탄력성이 우선순위로 떠오르면서 글로벌 단일 흐름보다 지역 기반의 안정적 네트워크가 더욱 중요해졌습니다. 이에 따라 세 개의 중심축이 부상하고 있습니다. 유럽은 재산업화를 추진하고, 북미는 제조업 리쇼어링을 강화하고 있으며, 아시아는 기존의 ‘세계 생산기지’를 넘어 가치사슬 전반을 아우르는 통합 산업 생태계를 본격적으로 구축하고 있습니다. 이러한 변화는 다극화된 글로벌 공급망의 기반을 형성하고 있습니다.
유럽과 북미가 리쇼어링과 탈산업화 대응에 집중하고 있는 반면, 아시아는 내부 통합과 지역 간 역할 재정의, 국경 간 시너지 확대로 방향을 달리하고 있습니다. 따라서 관건은 이 지역적 재편 속에서 각국이 어떤 위치를 차지하고, 어떤 역할을 수행하게 될 것인가입니다. 본 글에서는 주요 아시아 국가들의 역사적 강점과 약점, 그리고 글로벌 거시경제 변화에 대응할 준비 정도를 살펴봅니다.
아시아 최대 경제권이자 핵심 허브인 중국은 여전히 지역 공급망 재편을 주도하고 있습니다. 최근 정책 기조는 국내와 국제 성장 사이의 균형을 맞추는 데 초점을 맞추고 있습니다.
중국은 오랫동안 아시아 공급망의 중심 역할을 해왔지만, 그 위치는 빠르게 변화하고 있습니다. 과거 대규모 중·저가 제조를 기반으로 성장했던 중국은 화학, 금속 등 과잉 공급이 누적된 산업을 재정비하며 전방(Upstream) 산업 구조를 재구성하고 있습니다. 각종 정책 인센티브와 탈탄소 흐름은 노후 생산설비에서 고효율·고도화된 생산능력으로의 전환을 가속화하고 있습니다.
동시에 정책 당국은 내수 진작과 수출 경쟁력 유지, 외국인 투자 유치와 기술 자립 간의 균형점을 찾고자 합니다. 다국적 기업들은 태양광과 신에너지차 분야의 경쟁력을 기반으로 중국 내 자원을 재배분하고 있으며, 반도체 등 핵심 분야에 대한 외국 규제로 인해 병목 기술의 자립은 국가적 최우선 과제가 되었습니다.
성과는 나타나고 있지만 산업별로 편차가 존재합니다. 한편 노동집약적 제조업은 빠르게 동남아로 이전되고 있습니다. 현재 중국은 가치사슬 상단으로 이동하는 전환기를 지나고 있으며, 산업 생태계 전반의 글로벌 경쟁력 역시 강화되고 있습니다.
일본은 첨단 기술과 소재 분야에서 강한 경쟁력을 유지하며 자동차 산업 등 핵심 분야의 성장을 견인하고 있습니다. 동시에 핵심 산업의 재활성화와 리스크 관리 강화에도 집중하고 있습니다.
일본은 첨단 소재, 정밀 장비, 고부가 제조업에서 확고한 경쟁력을 보유하고 있으며, 이는 강한 정책적 지원을 기반으로 하고 있습니다. 자동차, 산업기계, 화학은 여전히 글로벌 성장 동력으로 자리하고 있지만, 반도체와 바이오테크 분야는 경쟁력이 약화되고 있고 의류·전자 등 소비재 분야의 가치 창출은 제한적입니다.
경쟁력 유지를 위해 일본 기업들은 글로벌 사우스로의 진출과 China+1 전략을 확대하고 있으며, 정부는 반도체 등 전략 산업을 재활성화하고 무역 협력을 다변화해 디커플링 리스크를 완화하고자 합니다. 또한 자연재해, ESG 규제 강화, 사이버 보안 위협, 지정학적 긴장 등으로 인해 기업들은 공급망 전반의 리스크 관리를 업그레이드해야 하는 상황에 놓여 있습니다.
한국은 R&D, 설계, 핵심 부품 분야에서 세계적 경쟁력을 갖추고 있지만, 높은 수입 의존도, 미국의 수출 규제, 중국의 빠른 추격 등 복합적 압력에 직면하고 있습니다.
한국은 R&D, 설계, 핵심 부품 역량에서 세계 최고 수준의 경쟁력을 갖추고 있으나, 미·중 경쟁이 심화되는 가운데 중요한 전환점에 서 있습니다. 안보 측면에서 미국과의 공조는 수출 규제 준수를 사실상 필수로 만들었으며, 이는 삼성의 텍사스 2nm 공장 등 대규모 미국 투자 사례에도 반영되어 있습니다.
반면 최대 교역국이자 원자재 공급국인 중국에 대한 높은 의존도는 구조적 취약성을 드러냅니다. 특히 배터리·화학 분야에서 원자재 의존도가 두드러집니다. 중국 기업들은 반도체, 디스플레이, 전기차 배터리 등 핵심 분야에서 한국 기업의 점유율을 빠르게 잠식하고 있으며, 미국의 제재와 관세는 한국 기업의 글로벌 제조 네트워크 운영을 더욱 복잡하게 만들고 있습니다.
이러한 압력 속에서 한국 기업들은 생산기지 다변화, 대체 원자재 확보, 고부가가치 사업으로의 확장을 통해 제조 중심 모델에서 혁신 중심 경쟁력으로 전환해야 합니다.
인도네시아는 풍부한 니켈 자원을 기반으로 배터리 및 제조 허브로 도약하고 있지만, 인프라 부족, ESG 리스크, 중국 의존도 등 주요 과제가 남아 있습니다.
인도네시아는 동남아시아 공급망의 핵심 거점으로 부상하고 있으며, 방대한 자원을 기반으로 산업 경쟁력을 확대하고 있습니다. 전 세계 니켈 매장량의 42%를 보유한 인도네시아는 배터리 생산 강국으로 변모하고 있으며, 생산능력은 2024년 10GWh에서 2030년 140GWh로 성장할 전망입니다. 제조업은 이미 GDP의 약 20%를 차지하고 있으며, 자동차·전기차 배터리·전자 산업이 성장을 주도하고 있습니다. 또한 2024년 intra-ASEAN 교역 규모는 1,060억 달러를 넘어설 것으로 예상됩니다.
그러나 인프라 병목, 숙련 인력 부족, 반도체 수입 의존, 높은 물류비용, 탄소배출 및 팜오일을 둘러싼 ESG 리스크 등 여러 취약점이 존재합니다. 자카르타는 디지털 물류 개혁, 경제특구(SEZ), 현지 콘텐츠 요건 강화를 통해 대응하고 있지만, 미국의 관세 인상과 중국 의존도는 여전히 주요 리스크입니다. 관건은 풍부한 자원을 지속 가능한 기술 경쟁력과 공급망 리더십으로 전환하는 데 있습니다.
베트남은 반도체·전자·전기차 분야에서 사상 최대의 외국인 투자를 유치하며 주요 제조 허브로 급부상하고 있습니다. 그러나 공급망 미비, 인력 부족, 미국·중국·캐나다 의존도는 해결해야 할 과제입니다.
베트남은 아시아 공급망에서 점점 더 중요한 역할을 하고 있으며, 제조업은 GDP의 약 4분의 1을 차지합니다. 2024년 외국인 투자 380억 달러가 반도체 공장, 전자 생산 확대, VinFast의 전기차 계획에 투입되었습니다. 베트남은 ASEAN 내 제조업 성장률 선두를 차지하고 있으며, 단순 조립을 넘어 전체 가치사슬 참여를 목표로 2040년까지 반도체 팹 3곳, 설계 하우스 300곳, 패키징 공장 20곳을 구축할 계획입니다.
CPTPP·EVFTA·RCEP 등 강력한 무역 네트워크는 베트남의 비용 경쟁력과 더불어 의류·EV·전자 분야 성장을 뒷받침하고 있습니다. 그러나 면·반도체 소재 수입 의존도, 제한적인 후공정 역량, 물류 및 인프라 제약, 고급 엔지니어 부족은 취약 요인입니다. 미국(수출의 30%), 중국(17%)에 대한 높은 의존도는 관세 리스크를 증폭시키며, 지속 성장에는 공급망 다변화와 인프라 투자가 필수적입니다.
태국은 전기차와 첨단 전자 산업에 집중하며 국가 인센티브와 EEC 프로젝트를 기반으로 성장을 추진하고 있습니다. 다만 높은 수입 의존도, 물류 병목, 관세 리스크는 경쟁력을 위협하는 요인입니다.
동남아 자동차 허브인 태국은 8,480억 바트 (약 38조 원)규모의 인센티브와 440억 달러 규모의 EEC(Eastern Economic Corridor, 태국 동부 경제 개발 프로젝트)를 기반으로 EV·첨단 전자 분야 확대에 나서고 있습니다. 목표는 BEV 생산량을 현재 9만 3천 대에서 2040년 250만 대로 늘리는 것입니다. BYD, Great Wall, Mercedes-Benz 등 글로벌 기업들이 태국에 투자하고 있으며, 자동차와 전자 산업은 이미 수출의 약 40%를 차지합니다. 고무·석유화학·실리콘 등 공급망 기초도 탄탄합니다.
하지만 반도체·배터리 소재 수입 의존도, 세관 병목, 물류 비효율성은 구조적 제약으로 남아 있습니다. 미국 평균 관세 36%는 주요 수출품에 부담을 주며, 중국산 저가 제품 유입은 현지 기업 경쟁력을 약화시키고 있습니다. 태국이 경쟁력을 유지하려면 공급망 다변화, 디지털 전환 가속화, 가치사슬 상단 이동이 필수적입니다.
말레이시아는 반도체 패키징·테스트(OSAT) 분야의 글로벌 리더이며, 새로운 투자는 웨이퍼 팹과 첨단 R&D로 확장되고 있습니다. 친기업 정책과 기술 역량 강화는 미·중 노출 리스크를 완화하는 데 도움이 될 수 있습니다.
말레이시아는 글로벌 OSAT 시장의 약 3분의 1을 차지하며, 반도체 패키징·테스트 분야에서 오랜 경쟁력을 보유하고 있습니다. 다만 아·태 지역 내 점유율은 2018년 43%에서 2025년 33%로 하락할 전망입니다. 최근에는 110억 달러 이상을 웨이퍼 팹 업그레이드와 첨단 R&D에 투입하며, 페낭·조호르는 반도체와 EV 부품의 새로운 허브로 성장하고 있습니다.
지난 10년간 전자 분야 외국인 투자는 연평균 18% 증가했으며, 석유화학·폴리머 기반 공급망도 강점입니다. 그러나 임금 상승으로 비용 경쟁력이 약화되고, 주요 산업지 외 지역의 인프라는 여전히 불균형적이며, 고급 엔지니어 부족은 확장에 제약을 줍니다. 중국 원자재 의존도와 미·중 양측에 대한 수출 노출도 리스크 요인입니다. 경쟁력 유지를 위해서는 upstream 기술 확보와 복잡한 기술을 수행할 수 있는 인력 기반이 필요합니다.
싱가포르는 아시아 고부가 공급망의 중심을 맡고 있습니다. R&D, 디지털 전환, 친환경 물류는 에너지 수입 및 중국 의존이라는 구조적 리스크를 상쇄하는 핵심입니다.
싱가포르는 ASEAN 내 가장 많은 FDI를 유치하며, 세계적 수준의 물류 인프라, 투명한 법제도, 고급 인력을 기반으로 아시아 고부가 공급망의 핵심 축 역할을 하고 있습니다. 정밀공학, 반도체, 석유화학, 의료기술이 주요 산업을 이루고 있습니다. 그러나 지속적으로 상승하는 비용 구조와 높은 에너지·원자재 수입 의존도는 구조적 리스크입니다. 또한 전체 기계류 수출의 약 3분의 1이 중국·홍콩으로 향해 지정학적 충격에도 취약합니다.
싱가포르는 이를 상쇄하기 위해 딥테크·친환경 물류를 선도하고 있으며, 무배출 선박, 기업 R&D 강화 등으로 아시아의 혁신 허브 역할을 공고히 하고자 합니다.
필리핀은 글로벌 OSAT의 10%를 차지하고 세계 2위 규모의 BPO 인력을 보유하고 있습니다. 하지만 높은 전력비와 중국·미국 의존도는 가치사슬 고도화를 위해 해결해야 할 과제입니다.
필리핀은 글로벌 반도체 조립·테스트(OSAT) 능력의 약 10%를 담당하고 있으며, 세계에서 두 번째로 큰 BPO (Business Process Outsourcing)인력을 보유하고 있습니다. 이로 인해 상품 수출과 서비스 수출이 균형 있게 성장하고 있습니다. 전자 산업은 반도체·HDD(하드디스크)·소비자 디바이스 조립 중심으로 수출의 절반 이상을 차지합니다. 서비스 측면에서 BPO는 GDP의 약 9%를 차지하며 130만 명 이상을 고용하고 있습니다.
한편 지열·니켈 자원은 청정에너지 및 EV 배터리 분야의 잠재력을 뒷받침합니다. 그러나 높은 전력비용, 중국·미국에 대한 높은 수출 의존도는 공급망 다변화의 걸림돌입니다. 이에 필리핀 정부는 재생에너지 확대, 물류 인프라 개선, 고부가 서비스 육성을 추진하고 있으며, 이를 통해 경쟁력 있는 공급망 기반을 확보하고자 합니다.
아시아는 다중 공급망 경쟁에서 단일 체인 중심 구조로 이동하며, 경쟁 일변도의 구도에서 협력적 공진화로 방향성을 전환하고 있습니다. 중국의 방대한 산업 인프라와 기술 자립 추진, 대만의 반도체 기술 우위, 일본의 첨단 소재·정밀 장비 역량, 한국의 배터리·핵심 부품 경쟁력, 동남아의 풍부한 자원·EV 클러스터·비용 경쟁력은 모두 아시아의 강점입니다. 그러나 철강·화학·중간재 전자 등 구조적 과잉공급, 미·중 갈등과 관세 리스크는 명확한 취약 요소입니다.
이러한 강점과 약점은 모두 공급망 재변의 기반을 이루고 있습니다. 아시아가 규모·기술·자원을 결합해 보다 통합적이고 회복탄력적인 네트워크를 구축한다면, 단순히 탈세계화에 적응하는 수준을 넘어 차세대 글로벌 가치사슬의 주도자로 부상할 것입니다.
Register now to access the full study and explore how Asia’s supply chains transform amid global shifts. Furthermore, you get regular news and updates directly in your inbox.